Costo por lote cosméticos: cómo calcular el costo real frente al estándar
Calcula el costo real de un lote cosmético paso a paso: merma, empaque, mano de obra, limpieza, calidad e indirectos, y analiza la variación frente al estándar.
Por Equipo editorial FastOfi · · 13 min de lectura
El costo real de un lote cosmético es la suma de lo que se consumió de verdad para fabricarlo: materias primas con su merma, empaque, mano de obra, limpieza, análisis de calidad, uso de instalaciones y equipos e indirectos. El costo estándar es lo que se esperaba gastar según la fórmula y los precios planeados. La diferencia entre ambos, analizada por componente y por causa, es lo que permite decidir qué corregir. Esta guía muestra el cálculo con un ejemplo completo en unidades monetarias.
Qué es el costo estándar y qué es el costo real
Costo estándar
El costo estándar es una cifra planeada. Se arma con la fórmula maestra, las cantidades previstas de cada materia prima con su merma esperada, los precios de compra vigentes, los tiempos de operación y los indirectos presupuestados para el período. Sirve para cotizar, para planear compras y para tener una referencia contra la cual medir la ejecución.
Costo real
El costo real es lo que pasó en la orden de producción: los kilos que salieron de la bodega, el precio que se pagó, las horas trabajadas, los envases usados y los ensayos realizados. Se construye con registros de la ejecución, no con la fórmula.
La diferencia entre ambos no es un error de cálculo. Es información. Una variación muestra dónde se apartó la planta del plan y permite preguntar por qué.
Ninguna de las normas citadas en esta guía fija un método de costeo. Lo que sí exigen es que el lote esté identificado y que la producción sea trazable. La Resolución 2310 de 2022 exige en el rotulado el número de lote (artículo 5), y la Decisión 944 de 2025 pide describir el sistema de codificación de lotes en la solicitud de NSO (artículo 9, literal q). Un código de lote bien diseñado facilita después asociar costos con lo que se fabricó y se vendió. Para ese enlace conviene revisar Trazabilidad por lote.
Componentes del costo real de un lote
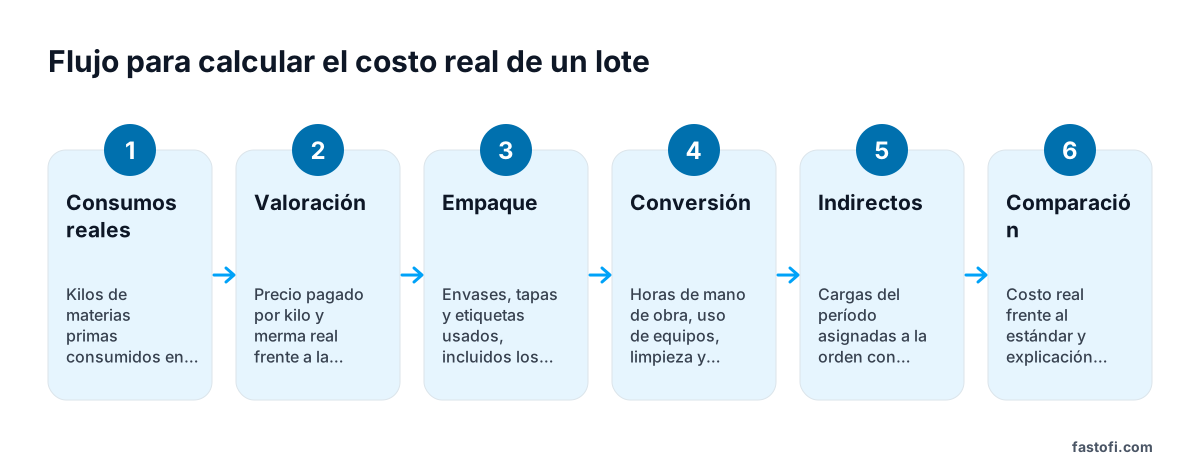
El costo real se arma con siete componentes. Cada uno tiene una fuente de dato distinta, y la mayoría de errores aparece cuando una fuente se reemplaza por una estimación.
| Componente | Qué incluye | Fuente del dato real |
|---|---|---|
| Materias primas | Kilos consumidos por ingrediente, incluida la merma, a su precio de compra | Consumo registrado en la orden y precio de la compra |
| Empaque | Envases, tapas y etiquetas usados, incluidos los dañados o sobrantes | Conciliación de material de empaque y conteo de salida |
| Mano de obra | Horas de operarios por etapa, a la tarifa vigente | Registros de tiempo de la orden |
| Instalaciones y equipos | Horas de uso de marmita, homogeneizador, llenadora y otros equipos | Bitácora de uso de equipo durante la orden |
| Limpieza | Tiempo y materiales de limpieza y desinfección entre etapas o lotes | Registro de limpieza firmado |
| Análisis de calidad | Ensayos fisicoquímicos y microbiológicos, incluidas las repeticiones | Solicitudes y hojas de análisis del lote |
| Indirectos | Cargas del período asignadas a la orden con un criterio definido | Presupuesto de indirectos y criterio de reparto |
Materias primas con merma
La merma es la pérdida de material que no llega al producto: residuos en la marmita, material adherido a los recipientes, pesadas corregidas y lotes que se desechan por fuera de especificación. Para el costeo importa la merma real, no la planeada. Si la fórmula dice 20 kg de activo y la planta consume 21,6 kg, el costo real debe cargar esos 21,6 kg, y la diferencia debe explicarse.
También importa el precio. Un mismo ingrediente puede costar distinto según el proveedor, el lote o la fecha de compra. Por eso el costo real usa el precio pagado, no el de la lista de precios vigente cuando se planeó el lote.
Empaque
El empaque suele subestimarse porque se calcula por unidad teórica. En la práctica se pierden envases en el arranque de la llenadora, se dañan etiquetas en el acondicionamiento y se sobran tapas. La Decisión 833 de 2018 exige en su artículo 20 que el envase cumpla los requisitos de etiquetado del Reglamento Técnico Andino, lo que obliga a controlar qué etiqueta se usa, pero el costo debe reflejar lo que efectivamente se consumió.
Mano de obra, equipos y limpieza
La mano de obra se mide en horas reales por etapa. Si la orden se planeó en 16 horas de operario y se ejecutó en 18, esas dos horas adicionales son un dato de costo y también de proceso. El uso de equipos se mide igual: horas de marmita o de llenadora. La limpieza entra como costo propio cuando se hace entre lotes o entre productos, porque es un paso que la fórmula no contempla pero que la planta ejecuta.
Análisis de calidad
Los ensayos del lote son un costo. La Decisión 833 de 2018 establece en su artículo 29 que el titular debe entregar a la autoridad, cuando lo requiera, muestras, certificados analíticos y métodos de ensayo. Esa obligación no fija cuántos ensayos hacer, pero sí implica que los certificados existan y que su costo sea identificable. Cuando un análisis microbiológico debe repetirse, el segundo ensayo es un costo de la orden que el costo estándar probablemente no contempló.
Indirectos
Los indirectos son los costos que no se cargan a un producto de forma directa: supervisión, servicios, depreciación y trámites regulatorios del período. Por ejemplo, la renovación de la NSO tiene una vigencia de siete años según el artículo 18 de la Decisión 833 de 2018, y su costo debe repartirse en el período que corresponde. El criterio de reparto debe escribirse y mantenerse estable, porque cambiarlo cada mes distorsiona la comparación entre lotes.
Método de cálculo y análisis de variaciones
El método tiene dos pasos: calcular el costo real del lote y descomponer la diferencia con el estándar.
El costo real del lote es la suma de sus componentes reales:
Costo real del lote = materias primas reales + empaque real + mano de obra real + equipos reales + limpieza real + análisis de calidad real + indirectos asignados.
El costo por kilogramo es el costo total dividido entre los kilogramos de granel producidos. El costo por unidad es el costo total dividido entre las unidades de producto terminado. Las dos cifras deben calcularse sobre la producción real, no sobre la teórica.
Para las materias primas, la variación total se separa en dos efectos. La variación de precio mide el efecto de pagar distinto del estándar sobre la cantidad real. La variación de cantidad mide el efecto de consumir más o menos de lo planeado al precio estándar. Las dos sumadas dan la variación total:
Variación de precio = (precio real − precio estándar) × cantidad real
Variación de cantidad = (cantidad real − cantidad estándar) × precio estándar
Para la mano de obra, equipos y limpieza se aplica la misma lógica con horas o tiempos en lugar de kilos. Para el empaque, se calcula por tipo de material. Lo importante es que la suma de las variaciones por componente coincida exactamente con la diferencia entre costo real y costo estándar. Si no coincide, hay un error de registro o de cálculo que debe encontrarse antes de presentar el resultado.
Ejemplo resuelto
La Planta Demostrativa Norte fabrica una crema hidratante en lotes de 400 kg de granel, envasados en 1.000 unidades de 400 g. Las cifras son de ejemplo y están en unidades monetarias.
Datos de partida
| Dato | Estándar | Real |
|---|---|---|
| Granel producido | 400 kg | 400 kg |
| Envases llenados | 1.000 | 1.000 |
| Activo, kg consumidos | 21 | 21,6 |
| Precio del activo por kg | 50 | 52 |
| Emoliente, kg consumidos | 120 | 120 |
| Precio del emoliente por kg | 8 | 8 |
| Agua desionizada, kg | 255 | 255 |
| Precio del agua por kg | 0,5 | 0,5 |
| Conservante, kg | 5 | 5 |
| Precio del conservante por kg | 30 | 30 |
| Horas de operario | 16 | 18 |
| Tarifa por hora | 25 | 25 |
| Horas de equipo | 6 | 6,5 |
| Tarifa de equipo por hora | 60 | 60 |
El estándar de activo es de 21 kg: 20 kg netos de fórmula más 1 kg de merma planeada.
Materias primas
Estándar:
- Activo: 21 kg × 50 = 1.050
- Emoliente: 120 kg × 8 = 960
- Agua: 255 kg × 0,5 = 127,5
- Conservante: 5 kg × 30 = 150
- Total estándar: 1.050 + 960 + 127,5 + 150 = 2.287,5
Real:
- Activo: 21,6 kg × 52 = 1.123,2
- Emoliente: 120 kg × 8 = 960
- Agua: 255 kg × 0,5 = 127,5
- Conservante: 5 kg × 30 = 150
- Total real: 1.123,2 + 960 + 127,5 + 150 = 2.360,7
Variación del activo, separada en sus dos efectos:
- Variación de cantidad: (21,6 − 21) × 50 = 0,6 × 50 = 30
- Variación de precio: (52 − 50) × 21,6 = 2 × 21,6 = 43,2
- Suma: 30 + 43,2 = 73,2
- Comprobación: 1.123,2 − 1.050 = 73,2
La variación de materias primas es de 2.360,7 − 2.287,5 = 73,2, igual a la suma de sus efectos.
Empaque
Estándar: envase 1.000 × 1,20 = 1.200; tapa 1.000 × 0,30 = 300; etiqueta 1.000 × 0,20 = 200. Total: 1.700.
Real: envase 1.000 × 1,20 = 1.200; tapa 1.030 × 0,30 = 309; etiqueta 1.050 × 0,20 = 210. Total: 1.719.
Las 30 tapas adicionales se consumieron en el arranque de la llenadora y las 50 etiquetas se dañaron en el acondicionamiento. La variación es de 1.719 − 1.700 = 19, que corresponde a 9 de tapas (30 × 0,30) más 10 de etiquetas (50 × 0,20).
Mano de obra, equipos, limpieza, calidad e indirectos
- Mano de obra estándar: 16 × 25 = 400. Real: 18 × 25 = 450. Variación: (18 − 16) × 25 = 50, por horas adicionales de envasado.
- Equipos estándar: 6 × 60 = 360. Real: 6,5 × 60 = 390. Variación: (6,5 − 6) × 60 = 30, por una parada de la llenadora.
- Limpieza estándar: 150. Real: 180. Variación: 30, por una limpieza adicional al cambiar de etiqueta.
- Análisis de calidad estándar: 120. Real: 160. Variación: 40, por la repetición de un ensayo microbiológico.
- Indirectos estándar: 300. Real: 300. Variación: 0.
Costo total y variación
| Componente | Estándar | Real | Variación |
|---|---|---|---|
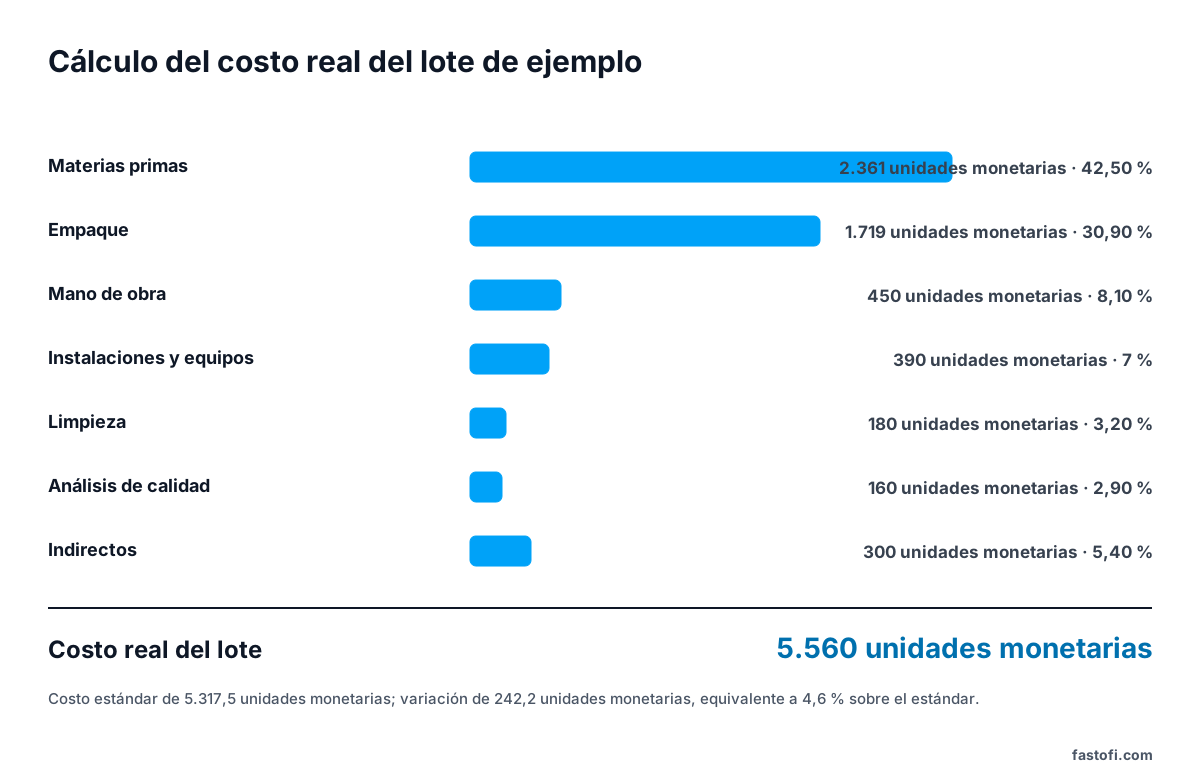
| Materias primas | 2.287,5 | 2.360,7 | 73,2 |
| Empaque | 1.700,0 | 1.719,0 | 19,0 |
| Mano de obra | 400,0 | 450,0 | 50,0 |
| Instalaciones y equipos | 360,0 | 390,0 | 30,0 |
| Limpieza | 150,0 | 180,0 | 30,0 |
| Análisis de calidad | 120,0 | 160,0 | 40,0 |
| Indirectos | 300,0 | 300,0 | 0,0 |
| Total | 5.317,5 | 5.559,7 | 242,2 |
Comprobación de la suma de variaciones: 73,2 + 19 + 50 + 30 + 30 + 40 + 0 = 242,2, igual a 5.559,7 − 5.317,5.
Costo por kilogramo: estándar 5.317,5 / 400 = 13,29; real 5.559,7 / 400 = 13,90; diferencia de 0,61 por kg.
Costo por unidad: estándar 5.317,5 / 1.000 = 5,32; real 5.559,7 / 1.000 = 5,56; diferencia de 0,24 por unidad.
Porcentaje de variación: 242,2 / 5.317,5 = 4,6 % sobre el estándar.
Conclusión
El lote costó 242,2 unidades monetarias más de lo planeado, un 4,6 % por encima del estándar. Las causas, en orden de peso, son: la variación de precio del activo (43,2), que debe revisarse con compras y con el proveedor; el consumo adicional de activo (30), que apunta a la merma real; las dos horas extra de envasado (50); la repetición del ensayo microbiológico (40); la parada de la llenadora (30) y la limpieza adicional (30). El empaque aporta 19.
Una variación desfavorable no prueba una falla regulatoria. Sí indica tres preguntas concretas que la planta debe responder: si la merma del activo es un problema de proceso o de pesada, si el precio se mantendrá en lotes siguientes y si la causa de la repetición del ensayo se puede prevenir.
Errores frecuentes
Usar el precio de lista en lugar del precio pagado
El costo estándar se planea con precios vigentes al momento de la fórmula. Si el costo real usa el mismo precio, la variación de precio nunca aparece y el costo parece estable mientras el gasto real sube. Cómo evitarlo: tomar el precio de la factura o de la compra registrada del lote consumido.
Ignorar la merma real
Cargar el costo con el consumo teórico de la fórmula subestima el costo en cada lote con pérdidas. Cómo evitarlo: registrar el pesaje real de cada ingrediente en la orden de producción y comparar contra el estándar de merma por etapa.
Calcular el empaque por unidad teórica
El empaque de 1.000 unidades no equivale a 1.000 envases consumidos. Cómo evitarlo: hacer conciliación de material de empaque al cierre de la orden y tratar cada diferencia como desviación con causa.
Olvidar limpieza, repeticiones de ensayo y paradas
Estos costos aparecen cuando alguien los recuerda, y casi nunca quedan en el costo estándar. Cómo evitarlo: cargar cada limpieza, cada repetición y cada parada a la orden que las originó, con su tiempo.
Mezclar dos lotes en la misma orden
Si una orden de producción agrupa dos lotes o si un lote se reparte en varias órdenes, el costo por unidad pierde sentido. Cómo evitarlo: definir la orden como unidad de costo y mantener una sola relación entre orden, lote de granel y lote de producto terminado, como explica el artículo sobre numeración de lotes.
Tratar cada variación como culpa de una persona
Cuando la variación se usa para señalar a un operario, los registros se vuelven incompletos. Cómo evitarlo: analizar la variación por causa, con la metodología de los cinco porqués o un diagrama de causas, y dejar el responsable de la acción, no del error.
Cómo llevarlo a un sistema
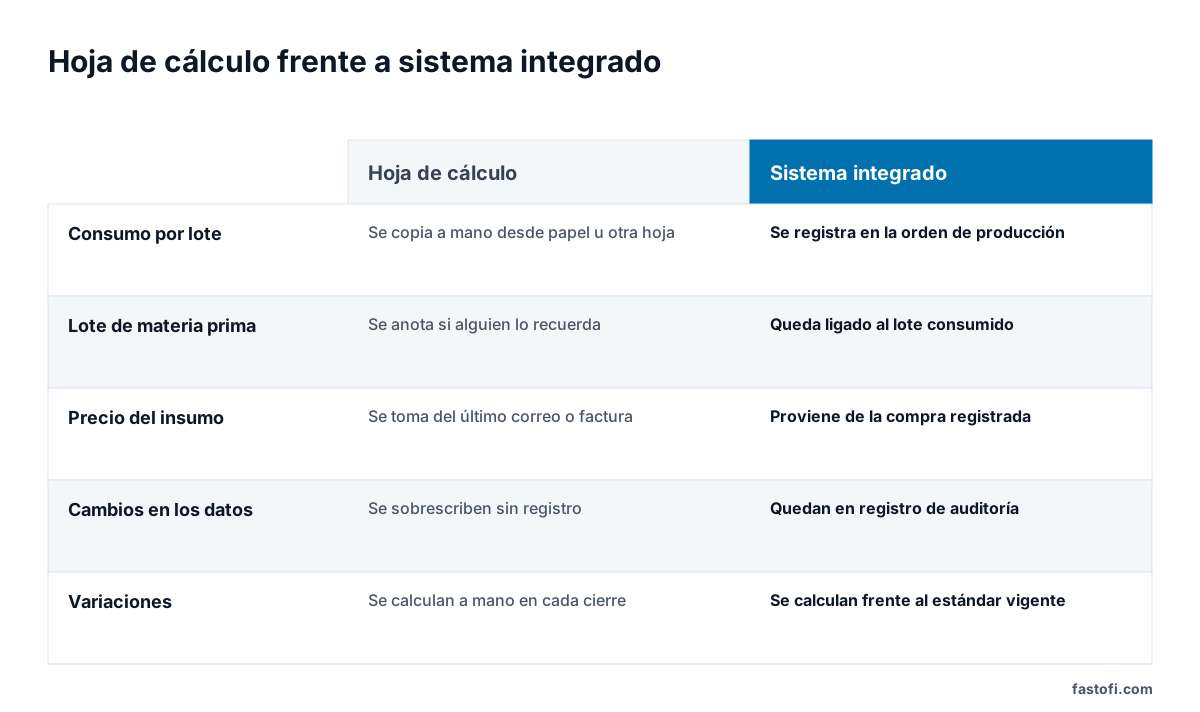
Una planta que quiere sostener el costo real por lote necesita un sistema que haga cuatro cosas. Primero, que la orden de producción sea la fuente de los consumos, de modo que cada kilo, envase y hora quede ligado al lote y a la orden. Segundo, que el precio y el estándar vengan de registros con fecha y versión, para que la variación se pueda explicar y no solo mostrar. Tercero, que los cambios queden con registro de auditoría. Cuarto, que cada variación tenga causa y responsable.
En una hoja de cálculo, cada una de estas tareas depende de la disciplina de la persona que copia datos, y el historial suele perderse al sobrescribir celdas. En un ERP genérico el costo suele existir, pero la conexión con la fórmula, la cuarentena y el lote de materia prima consumido requiere configuraciones que la planta no siempre controla.
FastOfi ofrece costo real por orden de producción frente al costo estándar, con materiales, mano de obra, uso de instalaciones y equipos, limpieza, análisis de calidad e indirectos, con hoja de costos y variaciones.
Preguntas frecuentes
¿El costo real reemplaza al costo estándar?
No. Son dos herramientas distintas. El costo estándar sirve para planear, cotizar y tener una referencia. El costo real sirve para medir lo que pasó. La comparación entre ambos es la que genera información útil para decidir compras, rendimientos y procesos.
¿Con qué frecuencia conviene comparar real contra estándar?
Lo recomendable es hacerlo por orden de producción, al cierre de cada lote, y consolidar por mes. Así la causa de una variación se puede rastrear mientras aún se recuerda el contexto y los registros están completos.
¿Qué hago si la variación de materias primas viene de un cambio de proveedor?
Sepárela en efecto de precio y efecto de cantidad, como en el ejemplo. Si el cambio de proveedor implica un nuevo lote de materia prima, registre el lote consumido, porque así puede relacionar después el costo con el desempeño del material en proceso y con los ensayos.
¿El costo real tiene que ver con el cumplimiento regulatorio?
El costo no es, por sí mismo, un requisito de las normas citadas. Pero los registros de ejecución que alimentan el costo sí son parte de la BPM. La Resolución 2206 de 2021 establece el Reglamento Técnico Andino de BPM en productos cosméticos, que exige una producción conforme a buenas prácticas; y la Resolución 2214 de 2021 adopta la lista de verificación con criterios de evaluación, que incluye documentación. Un costo bien soportado en registros reales es también un signo de control de la producción.
¿Cuánto tiempo debo conservar los registros de costos del lote?
Las normas citadas no fijan un plazo para los registros de costos. Para la documentación de manufactura, la Resolución 2206 de 2021 indica en su artículo 23.4.2 que la empresa debe definir la duración del archivo. Defina ese plazo por escrito, en su procedimiento de control documental, y aplíquelo también a las hojas de costos.
¿Cómo empiezo si hoy no tengo costo real?
Empiece con un solo producto de alto volumen. Mida el consumo real de materias primas y de empaque durante cinco lotes, sin cambiar la fórmula. Con esos datos, compare contra el estándar y clasifique las variaciones. Después amplíe a mano de obra, limpieza y calidad.
¿Por qué el costo por kilogramo sube aunque la fórmula no cambie?
Porque el costo real depende de la merma, del precio pagado, del tiempo de ejecución y de los ensayos. Si cualquiera de ellos sube y la fórmula no cambia, el costo por kilogramo sube. Por eso la fórmula no basta para explicar el costo del lote.
Normas y fuentes citadas
- Decisión 833 de 2018 · Comisión de la Comunidad Andina
- Decisión 944 de 2025 · Comisión de la Comunidad Andina
- Resolución 2206 de 2021 · Secretaría General de la Comunidad Andina
- Resolución 2214 de 2021 · Secretaría General de la Comunidad Andina
- Resolución 2310 de 2022 · Secretaría General de la Comunidad Andina